Opinie: minder inflatie is nog geen verlichting aan de kassa
Een inflatiepiek kan uit een grafiek verdwijnen terwijl de rekening op de keukentafel hoog blijft. Daarom is het te gemakkelijk om Nederlanders gerust te stellen met de boodschap dat de inflatie weer bijna normaal is. Wie wil uitleggen dat 2022 niet zomaar terug is, moet ook erkennen wat die periode blijvend heeft gekost.
De nieuwe cijfers maken dat onderscheid urgenter. Volgens de Europese meetmethode van Eurostat bedroeg de Nederlandse inflatie in september 2026 3,0%, na 2,8% in augustus. Voor het eurogebied liep het percentage op van 3,2% naar 3,8%. Deze volledige septembercijfers verschenen op 16 oktober.
Ver onder de piek is niet hetzelfde als een vrijbrief
De Nederlandse Europese inflatiemeting bereikte in september 2022 een piek van 17,1%. Daar ligt 3,0% ver onder. Maar uit dat verschil volgt niet dat de inflatie nu onbelangrijk is of dat de komende maanden vanzelf rustig verlopen. De laatste beweging was juist omhoog.
Een helder oordeel heeft beide nodig: afstand tot de uitzonderlijke piek én aandacht voor een nieuwe versnelling. Wie alleen het eerste benadrukt, praat een probleem klein. Wie ieder hoger maandcijfer als terugkeer van 2022 presenteert, gaat verder dan de gegevens toelaten.
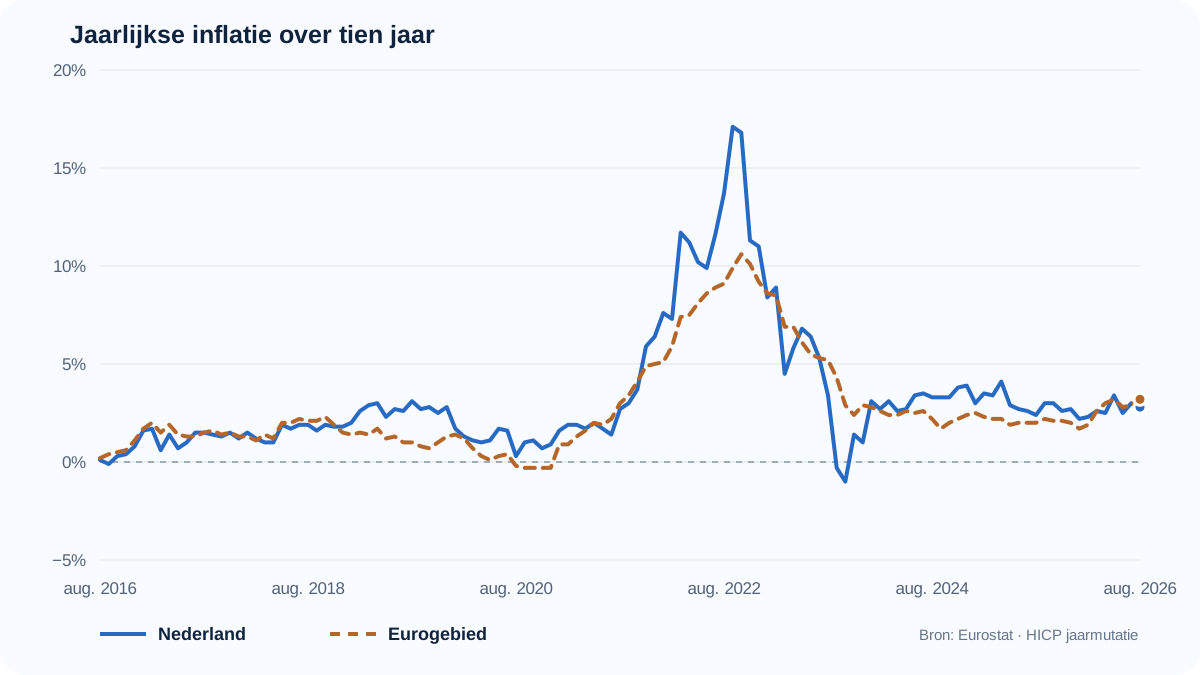
Op de inflatiepagina voor Nederland kun je deze ontwikkeling over één, vijf of tien jaar bekijken. De lange reeks geeft perspectief. Zij bewijst niet dat iedere nieuwe stijging onschuldig is, en evenmin dat huishoudens zich zorgen maken om een denkbeeldig probleem.
De eerdere prijsstijging staat nog op de rekening
EU Debt Map berekent uit de maandelijkse Eurostat-mutaties dat het Nederlandse prijsniveau tussen september 2016 en september 2026 met ongeveer 40,7% steeg. Sinds februari 2020 is dat ongeveer 33,3%. Het zijn benaderingen: we stellen afgeronde maandmutaties samen. Het zijn geen optelsommen van jaarlijkse percentages en geen meting van één persoonlijk boodschappenmandje.
Bij een stijging van ongeveer een derde koop je met hetzelfde inkomen minder dan voorheen. Of een huishouden daadwerkelijk achteruitging, hangt ook af van loon, uitkering, pensioen en de samenstelling van de uitgaven. Uit de gemiddelde prijsreeks alleen kun je dus geen algemene conclusie over ieders koopkracht trekken.
Dat maakt “de inflatie is lager” een onvolledig antwoord op de klacht dat het leven duur is. Lagere positieve inflatie betekent dat prijzen minder snel stijgen, niet dat eerdere verhogingen worden teruggedraaid. Een beter cijfer vergoedt op zichzelf geen hogere energierekening of duurdere boodschappen.
Zorgen zijn niet automatisch een meetfout
De ECB legt uit dat ervaren inflatie kan afwijken van het gemiddelde. Vaak gekochte producten vallen sterker op; de officiële weging hoeft niet overeen te komen met het eigen budget. Een huishouden dat veel uitgeeft aan energie kan een andere ontwikkeling ervaren dan een huishouden met andere vaste lasten.
Daaruit volgt niet dat alle zorgen terecht zijn in dezelfde omvang. Maar we moeten ook niet zonder bewijs verklaren dat mensen vooral bang zijn geworden sinds corona of dat zij door de media in een permanente alarmstand zitten. De grafiek meet prijsveranderingen. Hij meet geen angst, herinneringen of mediagebruik.
Mijn bezwaar tegen een te snelle geruststelling is daarom praktisch: zij begint bij het percentage dat verbeterde, terwijl de consument begint bij wat betaald moet worden. Een bruikbare uitleg verbindt die twee, zonder de statistiek of de ervaring terzijde te schuiven.
Let op het doel van de vergelijking
Voor landenvergelijkingen gebruikt de website de geharmoniseerde consumentenprijsindex: internationaal HICP, voluit Harmonised Index of Consumer Prices. Eurostat gebruikt daarvoor een gezamenlijke Europese methode. Het CBS publiceert daarnaast een nationale consumentenprijsindex. Die twee kunnen door een andere afbakening en weging verschillende percentages opleveren.
Ook de 2%-doelstelling van de ECB vraagt om precisie. Het is een doel voor het eurogebied op middellange termijn, geen maandelijkse bovengrens voor Nederland. Dat ontslaat ons niet van het beoordelen van de septemberstijging; het voorkomt wel dat iedere nationale afwijking automatisch als beleidsfalen wordt bestempeld.
Het eerlijke gesprek gaat dus niet over kiezen tussen geruststelling en paniek. Vraag hoeveel sneller prijzen nu stijgen, hoeveel duurder het leven al werd en wat met het inkomen gebeurde. Wie die vragen afzonderlijk beantwoordt, neemt zowel de cijfers als de rekening serieus.
Bronnen en verantwoording
Deze actualisering is met AI onderzocht, substantieel herschreven en in afzonderlijke bron-, reken- en taalcontroles nagekeken door de AI-assistent voor EU Debt Map Research. De oorspronkelijke auteursvermelding blijft behouden; er is voor deze update geen onafhankelijke menselijke of moedertaalredactie uitgevoerd. Een gegenereerde illustratie is geen nieuws- of locatiefoto.
- Eurostat — September 2026 inflation (16 October 2026) (geraadpleegd 22 oktober 2026).
- Eurostat — monthly harmonised inflation, prc_hicp_minr (geraadpleegd 22 oktober 2026).
- ECB — inflation, the harmonised index and household experience (geraadpleegd 22 oktober 2026).
Meer artikelen
Analyses en data die je mogelijk hebt gemist
Staatsschuld in de EU: vier landen hebben samen 71,1%
Frankrijk, Italië, Duitsland en Spanje hadden eind juni 2026 samen €11,49 biljoen overheidsschuld. Hun aandeel in het EU-landentotaal is iets lager dan vijf jaar eerder.
Staatsschuld Nederland stijgt met €6,4 miljard in tweede kwartaal
De Nederlandse overheidsschuld steeg naar €523,8 miljard. Toch bleef de schuld ten opzichte van de economie vrijwel stabiel. Dit laten de nieuwe Eurostat-cijfers zien.
Staatsschuld Griekenland 2026: wordt Frankrijk het nieuwe Griekenland?
De Griekse staatsschuld bedroeg eind juni 2026 €358,6 miljard, of 140,8% van het bbp. De quote daalt, terwijl de Franse stijgt. Waarom die vergelijking geen voorspelling van een nieuwe Griekse crisis is.
EU-schuldenlast 2026: welke landen hebben de hoogste schuldquote?
Eurostats cijfers voor eind juni 2026 zetten Griekenland op 140,8%, Italië op 139,9% en Frankrijk op 119,1% van het bbp. Vergelijk de niveaus én hun ontwikkeling.
EU-staatsschuld per inwoner in 2026: België, Italië en Frankrijk bovenaan
De EU-staatsschuld bedroeg eind juni 2026 ongeveer €35.700 per inwoner volgens onze berekening met Eurostat-data. Vergelijk alle 27 landen en begrijp de peildata.
Staatsschuld Nederland 2026: €523,8 miljard en hoe de live teller werkt
De Nederlandse overheidsschuld bedroeg eind juni €523,8 miljard. De live teller loopt weer op. Zo werkt de berekening, en dit zegt zij niet over de begroting.