Opinion : l’inflation a reflué en France, pas la peur des prix
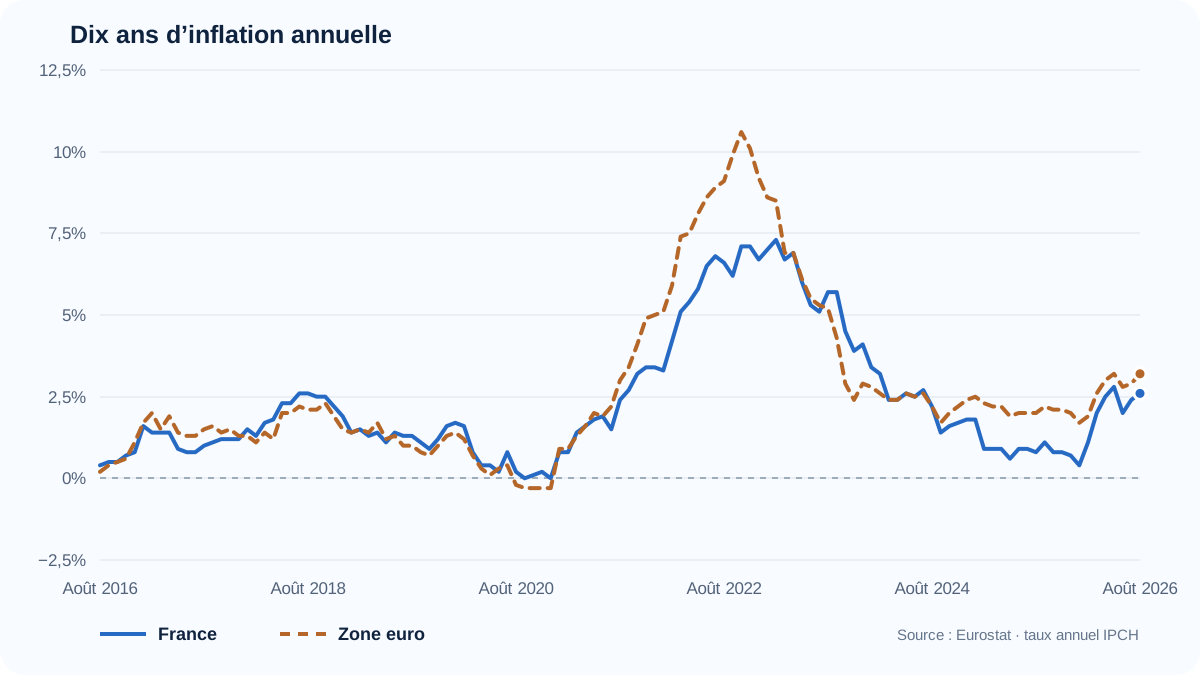
La France n’est plus dans la vague inflationniste de 2022-2023. En août 2026, la hausse des prix mesurée selon la méthode européenne était de 2,6% sur un an, loin du sommet de 7,3% atteint en février 2023. Pourtant, beaucoup de Français continuent de vivre chaque passage en caisse comme la preuve que l’inflation reste hors de contrôle.
Ce décalage n’a rien d’absurde. L’inflation a ralenti, mais les prix ne sont pas revenus en arrière. Et l’estimation provisoire de septembre, à 3,4% selon la méthode européenne, rappelle que l’énergie peut encore faire repartir rapidement la courbe. La bonne conclusion n’est donc ni « tout va bien » ni « la crise recommence ».
Ma thèse : la grande vague inflationniste a reflué en France, mais elle a laissé une mémoire durable. Nous confondons souvent le niveau élevé des prix avec leur vitesse d’augmentation, tandis que chaque nouveau choc énergétique réactive la peur de 2022.
Le chiffre a baissé plus vite que le souvenir
La Banque de France a précisément étudié ce phénomène. Une enquête menée fin 2025 auprès de plus de 4 000 résidents montre que la perception de l’inflation a reculé moins vite que l’inflation mesurée. Même lorsque la hausse moyenne des prix était passée sous 1% en 2025, l’inflation et le pouvoir d’achat restaient parmi les deux principales préoccupations économiques d’une majorité de répondants.
Ce résultat est important, car il évite deux caricatures. Les ménages ne sont pas simplement « mauvais en statistiques ». Ils observent surtout les prix qu’ils rencontrent souvent : alimentation, carburants, énergie et dépenses contraintes. Ces achats pèsent davantage dans la mémoire qu’un produit manufacturé acheté une fois tous les cinq ans.
À l’inverse, le ressenti ne remplace pas un indice officiel. Un panier personnel peut augmenter plus ou moins vite que la moyenne nationale. C’est précisément pour comparer les périodes et les pays qu’un indicateur commun reste indispensable.
Une inflation plus faible ne fait pas baisser les prix
Le malentendu principal tient à une distinction simple. L’inflation mesure une vitesse : celle à laquelle le niveau moyen des prix augmente. Lorsque le taux passe de 7% à 2,6%, les prix ne diminuent pas. Ils continuent en moyenne d’augmenter, mais moins vite.
EU Debt Map calcule qu’entre août 2016 et août 2026, le niveau des prix harmonisé a progressé d’environ 28,2% en France. Depuis février 2020, juste avant la pandémie, la hausse cumulée atteint environ 22,7%. Cent euros de dépenses comparables au début de cette dernière période correspondent donc à près de 122,70 euros en août 2026.
Voilà pourquoi le portefeuille raconte une histoire différente du taux annuel. Le pic a disparu de la statistique, pas des étiquettes. Une famille peut entendre que l’inflation « revient à la normale » tout en constatant que son budget alimentaire, son plein ou sa facture d’énergie restent durablement plus élevés.
La courbe française sur dix ans permet de voir ces ordres de grandeur en un coup d’œil. Le taux actuel n’est pas exceptionnel à l’échelle d’une décennie. Le niveau cumulé des prix, lui, a bel et bien changé.
La France a connu un choc moins haut, mais tout aussi marquant
La comparaison européenne ajoute une nuance utile. Dans la série harmonisée, la France a culminé à 7,3% en février 2023, alors que la zone euro avait atteint 10,6% en octobre 2022. Le choc français a donc été moins élevé que celui de l’ensemble monétaire.
Cela ne signifie pas qu’il a été indolore. Les dépenses les plus visibles ont été au cœur de la hausse. Selon la Banque de France, trois quarts des personnes interrogées fin 2024 pensaient que les prix avaient augmenté plus vite que leurs revenus, même si les données moyennes de pouvoir d’achat recouvraient une réalité plus contrastée. Une moyenne nationale ne rembourse jamais la perte vécue par un ménage précis.
La France a surtout changé de régime psychologique. Avant 2021, peu de personnes suivaient la publication mensuelle de l’Insee. Après l’énergie, les pénuries et l’alimentation, chaque dixième de point est devenu une information personnelle. La statistique n’est plus seulement macroéconomique : elle est lue à travers le caddie.
Septembre impose de ne pas crier victoire
Le reflux passé ne doit pas servir d’excuse pour ignorer les signaux actuels. L’Insee estime provisoirement que l’indice national des prix a progressé de 3,0% sur un an en septembre 2026, après 2,4% en août. Selon l’indice européen utilisé par EU Debt Map, le taux passerait de 2,6% à 3,4%.
Cette accélération vient d’abord de l’énergie. En septembre, ses prix auraient augmenté de 21,2% sur un an. Les produits frais seraient en hausse de 9,9%. Mais les services progresseraient de 2,2% et les produits manufacturés reculeraient encore de 0,3%. La poussée est donc réelle, sans être uniformément répartie dans toute l’économie.
Le détail compte davantage que le titre. Une inflation alimentée par le pétrole et le gaz n’a pas le même sens qu’une accélération durable de tous les services et salaires. En août, l’inflation sous-jacente nationale, qui cherche à isoler les mouvements les plus volatils, était de 1,1%. Ce chiffre ne supprime pas la facture énergétique, mais il montre que la situation n’est pas encore une répétition générale de 2022.
Les données de septembre sont en outre provisoires. L’Insee publiera les résultats définitifs le 15 octobre. Les présenter comme une alerte est raisonnable ; les transformer dès maintenant en nouvelle crise installée serait prématuré.
Le sentiment de vie chère est aussi une question de confiance
Quand les ménages doutent que leurs revenus rattraperont les prix, même une inflation modérée reste menaçante. L’enquête de la Banque de France montre que les séquelles du choc influencent encore la consommation et l’épargne, en particulier chez ceux qui estiment avoir subi une forte perte de pouvoir d’achat entre 2021 et 2025.
L’Insee observe le même décalage sous une autre forme. En juillet 2026, la part des ménages estimant que les prix avaient fortement augmenté au cours des douze mois précédents diminuait, mais restait nettement au-dessus de sa moyenne de longue période. La perception s’améliore donc, sans avoir retrouvé son ancien calme.
Cette prudence peut même être rationnelle. Les prévisions ont été régulièrement bousculées par des événements extérieurs. Au deuxième trimestre 2026, les chefs d’entreprise interrogés par la Banque de France anticipaient une inflation médiane de 2,5% à un an, tout en maintenant leur attente à 2% sur trois à cinq ans. Autrement dit : davantage de risque à court terme, mais pas de désancrage durable.
Quatre questions valent mieux qu’un seul taux
- Le niveau général : de combien les prix moyens ont-ils progressé par rapport au même mois de l’année précédente ?
- Les moteurs : l’accélération vient-elle de l’énergie, de l’alimentation, des biens ou des services ?
- La diffusion : le mouvement reste-t-il concentré ou devient-il large et persistant ?
- La durée : la variation s’inscrit-elle dans un mois isolé ou dans une tendance visible sur un, cinq ou dix ans ?
La carte européenne de l’inflation d’EU Debt Map répond surtout à la première et à la quatrième question. Elle permet de comparer la France à la zone euro et aux autres États membres sans mélanger des définitions nationales différentes.
Quel indice utilise EU Debt Map ?
Pour ses comparaisons, EU Debt Map utilise l’indice des prix à la consommation harmonisé, abrégé IPCH. Eurostat construit cet indicateur afin de rendre les taux comparables entre la France, l’Allemagne, l’Italie et les autres pays de l’Union européenne. En août 2026, l’IPCH français affichait 2,6%.
L’Insee publie aussi l’indice national des prix à la consommation, ou IPC. Celui-ci était de 2,4% en août. L’écart vient notamment des pondérations et du traitement des dépenses de santé : l’IPCH suit des prix nets des remboursements de la Sécurité sociale, tandis que l’IPC suit des prix bruts. Pour parler du budget français, l’IPC est souvent cité ; pour comparer les pays, l’IPCH est le meilleur choix.
Pourquoi la page s’arrête-t-elle en août ?
Août 2026 est le mois le plus récent pour lequel EU Debt Map dispose d’une série complète, définitive et comparable entre tous les pays. Le chiffre de septembre pour la France est encore une estimation provisoire et ne doit pas être mélangé silencieusement avec des valeurs définitives.
L’article le mentionne parce qu’il change l’interprétation immédiate. La plateforme attend en revanche la publication européenne complète avant d’avancer la courbe. Cette discipline évite qu’un pays paraisse artificiellement plus récent qu’un autre.
Questions fréquentes
L’inflation est-elle revenue à la normale en France ?
Elle est revenue dans une zone beaucoup plus ordinaire qu’en 2023, mais pas exactement à son niveau d’avant la pandémie. Le taux harmonisé était de 1,6% en février 2020, contre 2,6% en août 2026. L’estimation provisoire de septembre atteint même 3,4%.
Pourquoi les Français ont-ils encore le sentiment que les prix flambent ?
Parce que le niveau des prix reste environ 22,7% plus élevé qu’en février 2020 selon le calcul cumulé d’EU Debt Map, que les achats fréquents marquent davantage les esprits et que les revenus n’ont pas évolué de la même manière pour tous.
Une inflation de 2,6% signifie-t-elle que les prix ont baissé ?
Non. Cela signifie que le niveau moyen des prix a encore augmenté de 2,6% en un an selon l’IPCH. Une baisse générale des prix correspondrait à un taux annuel négatif.
La hausse de septembre annonce-t-elle une nouvelle crise ?
Pas à elle seule. L’énergie explique une grande partie du rebond et les données sont provisoires. Il faut suivre les résultats définitifs, l’inflation sous-jacente et la persistance du mouvement sur plusieurs mois.
Conclusion : la crise a reflué, sa trace reste dans chaque budget
La France n’est plus dans la situation exceptionnelle de 2022-2023. La courbe sur dix ans le montre clairement : le pic est derrière nous et le taux d’août se situe dans un ordre de grandeur déjà connu avant les crises.
Mais dire cela ne suffit pas à effacer 22,7% de hausse cumulée depuis février 2020, ni l’expérience de ménages dont les revenus ont moins progressé que leurs dépenses. La peur actuelle n’est donc pas seulement une erreur de perception. C’est la mémoire d’un choc réel, entretenue par des prix qui ne redescendent pas et par une énergie redevenue instable.
La réponse la plus honnête tient en deux phrases. Non, l’inflation française n’est plus celle de 2023. Non, les Français n’ont pas rêvé la hausse durable de leur coût de la vie.
Sources et méthodologie
Les taux annuels et mensuels harmonisés proviennent du jeu de données Eurostat prc_hicp_minr. EU Debt Map utilise la série définitive jusqu’en août 2026. Les hausses cumulées résultent de l’enchaînement des variations mensuelles. Les détails nationaux et l’estimation provisoire de septembre viennent de l’Insee ; les analyses de perception et d’anticipation viennent de la Banque de France.
- Eurostat : données mensuelles harmonisées
- Insee : résultats définitifs d’août 2026
- Insee : estimation provisoire de septembre 2026
- Banque de France : les séquelles du choc inflationniste
- Banque de France : anticipations d’inflation au deuxième trimestre 2026
- Insee : opinion des ménages sur les prix
- Méthodologie d’EU Debt Map
Plus d’articles
Analyses et données que vous avez peut-être manquées
La France devra emprunter un record de 340 milliards d’euros : la charge de la dette grimpe à 72,9 milliards
La France a présenté un programme record de 340 milliards d’euros d’émissions pour 2027. La charge budgétaire de la dette monte à 72,9 milliards.
Combien coûte la dette française en 2026 ? Intérêts, taux et refinancement expliqués
L’État prévoit 59,3 milliards d’euros de charge de la dette en 2026. Pourquoi ce coût augmente, comment les taux se transmettent et quels chiffres comparer.
Dette publique française : 3 595,5 milliards d’euros et 119 % du PIB, que signifie ce record ?
La dette publique française a atteint 3 595,5 milliards d’euros, soit 119 % du PIB, fin juin 2026. Ce que ce record change — et ce qu’il ne dit pas.
La France prévoit une dette à 121,7% du PIB : pourquoi 60% n'est pas un plafond strict
La France prévoit une dette publique à 121,7% du PIB en 2027. Pourquoi le ratio continue-t-il d'augmenter et que signifie réellement la référence européenne de 60% ?